- 27 Aug 2024
- M Aqshal Rayhan
Cara Memiliki Rumah di Usia Muda: Panduan untuk Generasi Milenial
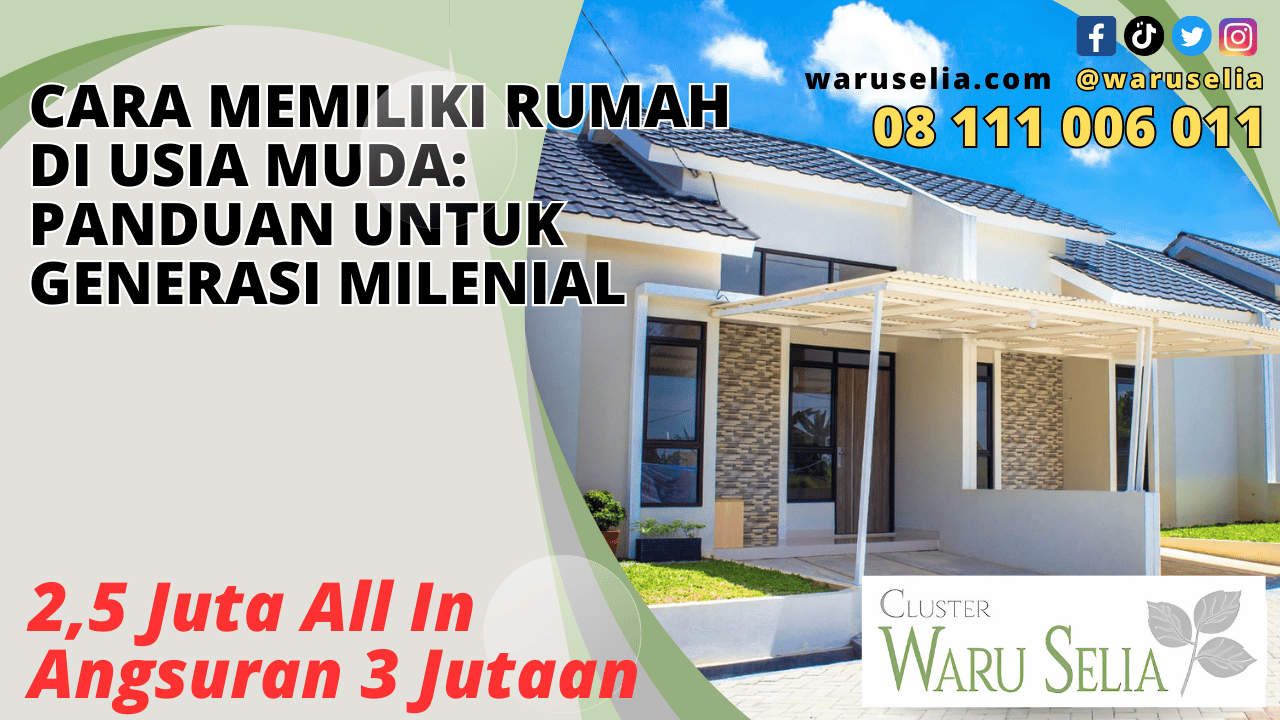 Banyak orang yang bermimpi untuk memiliki rumah di usia muda, khususnya bagi generasi milenial yang ingin mencapai kemandirian finansial dan stabilitas hidup. Akan tetapi, harga properti yang semakin meningkat membuat impian tersebut terasa sulit untuk diwujudkan. Walaupun demikian, dengan perencanaan yang matang dan strategi yang cerdas, maka Anda bisa mewujudkan keinginan untuk memiliki rumah di usia muda.
Panduan Praktis Agar Memiliki Rumah di Usia Muda
Mulai Menabung Sejak Dini
Menabung merupakan langkah awal yang sangat penting dalam perjalanan menuju kepemilikan rumah. Semakin cepat Anda mulai menabung, maka akan semakin besar dana yang bisa dikumpulkan untuk membayar uang muka (down payment). Berikut ini beberapa tips menabung yang lebih efektif:
Buat Anggaran Bulanan: Tentukanlah berapa banyak yang bisa Anda tabung setiap bulan dan diperlukannya konsistensi agar mencapai target yang diinginkan.
Gunakan Rekening Khusus: Anda juga bisa mempertimbangkan untuk membuka rekening tabungan khusus untuk pembelian rumah supaya Anda tidak tergoda untuk menggunakan uang tersebut.
Automasi Tabungan: Atur agar sebagian dari penghasilan Anda secara otomatis masuk ke rekening tabungan khusus.
Tentukan Anggaran dan Pilih Properti yang Sesuai
Menentukan anggaran yang realistis sangat penting agar terhindar dari beban finansial di masa depan. Berikut ini langkah-langkahnya:
Hitung kemampuan finansial: Evaluasi pemasukan dan pengeluaran Anda untuk mengetahui berapa besar cicilan yang mampu Anda bayar per bulannya. Sebagai panduan, cicilan perumahan tidak boleh melebihi 30-40% dari pendapatan bulanan.
Pilih Properti Berdasarkan Anggaran Anda: Temukan properti yang sesuai dengan anggaran Anda. Meski terlihat menarik, jangan tergoda untuk membeli rumah dengan harga terlalu mahal karena bisa membebani keuangan masa depan Anda.
Pertimbangkan lokasi: Lokasi rumah mempunyai pengaruh besar terhadap harga. Pertimbangkan untuk membeli rumah di pinggiran kota, yang harganya lebih terjangkau namun tetap memberikan akses mudah ke pusat kota.
Manfaat Program Pemerintah
Pemerintah Indonesia memiliki beberapa program untuk membantu generasi muda memiliki rumah, seperti Kredit Pemilikan Rumah (KPR) bersubsidi (Fasilitas Likuiditas Pembiayaan Perumahan, FLPP). Program ini menawarkan suku bunga rendah dan uang muka yang lebih rendah kepada masyarakat berpenghasilan rendah. Berikut cara memanfaatkannya:
Temukan Informasi Program Subsidi: Pelajari syarat dan ketentuan program subsidi KPR yang berlaku. Umumnya, program ini ditujukan untuk masyarakat yang pendapatannya di bawah batas tertentu.
Ajukan KPR Subsidi: Apabila memenuhi syarat, Anda dapat mengajukan KPR Subsidi ke bank yang bekerjasama dengan pemerintah. Pastikan Anda telah menyiapkan semua dokumen yang diperlukan.
Pertimbangkan Membeli Rumah dengan Teman atau Keluarga
Apabila memiliki rumah sendiri terasa sulit, Anda bisa mempertimbangkan opsi membeli rumah bersama teman atau keluarga. Hal ini membantu mengurangi beban biaya dan mempercepat proses kepemilikan rumah. Akan tetapi, ada beberapa hal yang perlu diperhatikan, diantaranya:
Memiliki Perjanjian Tertulis: Pastikan Anda memiliki perjanjian tertulis mengenai pembagian hak dan tanggung jawab, termasuk pemeliharaan rumah dan pembayaran angsuran.
Pilih Mitra yang Tepat: Pilih seseorang yang dapat Anda percayai dan memiliki komitmen finansial yang sama dengan Anda.
Gunakan Kredit Pemilikan Rumah (KPR) dengan Bijak
Kredit Pemilikan Rumah (KPR) adalah solusi utama bagi banyak orang untuk membeli rumah. Akan tetapi, Anda harus memilih dan menggunakan Kredit Pemilikan Rumah (KPR) Anda dengan bijak:
Bandingkan Penawaran Bank: Sebelum mengajukan Kredit Pemilikan Rumah (KPR), bandingkan penawaran dari beberapa bank untuk mendapatkan bunga dan persyaratan terbaik.
Pilih Jangka Waktu yang Tepat: Pilih jangka waktu cicilan yang sesuai dengan kemampuan finansial Anda. Jangka waktu yang lebih panjang mungkin mengakibatkan pembayaran angsuran lebih rendah, namun total bunga yang dibayarkan akan lebih tinggi.
Pastikan Riwayat Kredit Anda Baik: Sebelum mengajukan Kredit Pemilikan Rumah (KPR), pastikan riwayat kredit Anda bersih dan nilai kredit Anda bagus untuk meningkatkan peluang Anda untuk disetujui.
Terus meningkatkan pendapatan
Apabila penghasilan Anda saat ini tidak cukup untuk membeli rumah, carilah cara untuk meningkatkan penghasilan Anda:
Lakukan Pekerjaan Sampingan: Melakukan pekerjaan sampingan bisa membantu menambah penghasilan Anda sehingga Anda bisa menabung lebih banyak.
Tingkatkan Karier Anda: Fokus pada pertumbuhan karier dan ambil peluang yang mungkin memberikan kenaikan gaji atau promosi.
Hindari Hutang Konsumtif
Hutang konsumtif, seperti kartu kredit dan pinjaman tanpa jaminan dapat menghambat kemampuan Anda untuk membeli rumah. Hindari atau kurangi jenis hutang ini bila memungkinkan:
Lunasi Utang Anda Tepat Waktu: Apabila Anda sudah memiliki utang konsumtif, pastikan Anda melunasinya tepat waktu untuk menghindari suku bunga yang tinggi.
Prioritaskan Utang produktif: Fokus pada utang yang menambah aset Anda, seperti Kredit Pemilikan Rumah (KPR), daripada utang konsumtif yang hanya menambah beban Anda.
Jadi, bisa disimpulkan bahwa memiliki rumah di usia muda mungkin terdengar sulit, namun dengan perencanaan yang matang dan langkah yang tepat, impian tersebut bisa terwujud. Mulai menabung sejak dini, menetapkan anggaran yang realistis, memanfaatkan skema pemerintah, memilih Kredit Pemilikan Rumah (KPR) dengan bijak. Semua hal ini adalah strategi penting yang dapat Anda terapkan. Perlu diingat bahwa proses ini membutuhkan komitmen dan kedisiplinan, namun ketika Anda berhasil memiliki rumah sendiri di usia muda, hasilnya akan sangat memuaskan.
Semoga Anda bisa lebih percaya diri dan siap untuk mewujudkan impian memiliki rumah di usia muda dengan adanya panduan ini!